
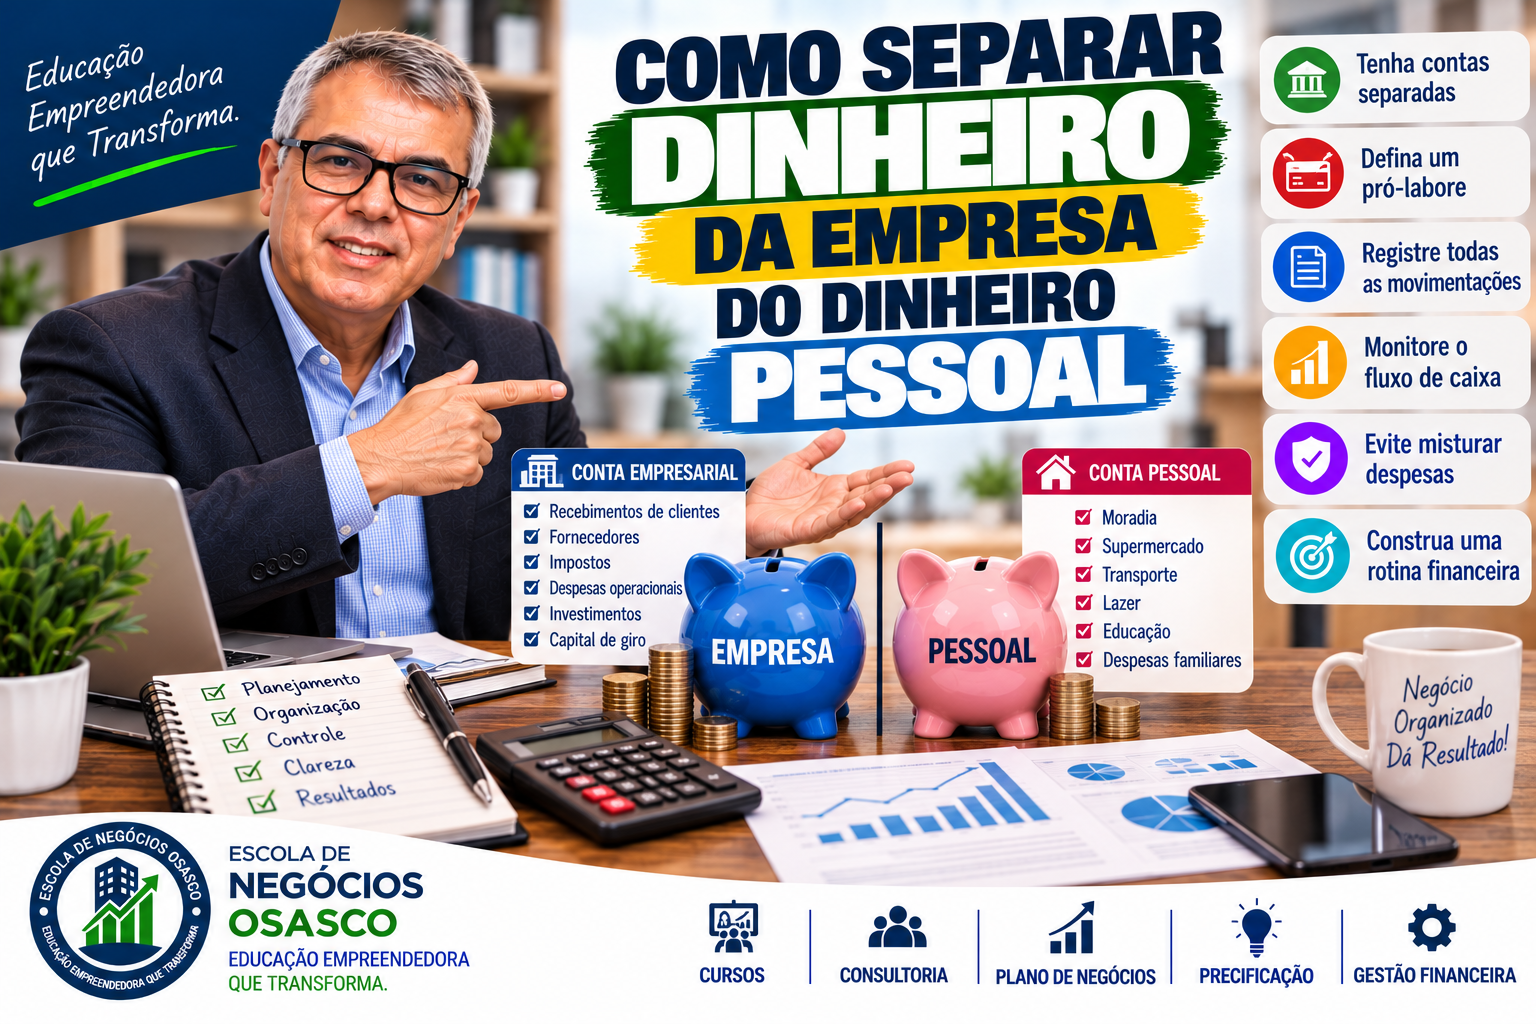
Como Separar o Dinheiro da Empresa do Dinheiro Pessoal
Guia Prático para Pequenos Negócios
Você abre uma empresa.
Começa a vender.
O dinheiro entra.
Então acontece algo aparentemente simples:
Você precisa pagar uma conta de casa e utiliza o dinheiro que acabou de entrar na empresa.
Depois precisa comprar alguma coisa para o negócio e paga com seu cartão pessoal.
No final do mês, surge a pergunta:
“Afinal, quanto dinheiro minha empresa realmente ganhou?”
Muitos pequenos empresários não conseguem responder.
E esse é um dos sinais mais claros de que existe uma mistura entre dinheiro pessoal e dinheiro empresarial.
O problema não é apenas organizacional.
Essa mistura pode dificultar a análise do lucro, prejudicar o fluxo de caixa, provocar retiradas excessivas e levar o empreendedor a acreditar que a empresa está financeiramente melhor — ou pior — do que realmente está.
1. O primeiro princípio: o dinheiro da empresa não é seu dinheiro pessoal
Essa é provavelmente a mudança de mentalidade mais importante.
O fato de você ser proprietário da empresa não significa que todo dinheiro que entra no caixa possa ser utilizado livremente para despesas pessoais.
O dinheiro que entra na empresa precisa cumprir funções.
Por exemplo:
- pagar fornecedores;
- pagar funcionários;
- pagar impostos e obrigações;
- pagar aluguel;
- pagar sistemas;
- manter estoque;
- manter capital de giro;
- formar reserva;
- financiar investimentos;
- gerar resultado para os proprietários.
Portanto:
Faturamento da empresa não é salário do empresário.
2. O erro clássico: “Peguei só um pouquinho”
A mistura normalmente começa de maneira aparentemente inofensiva.
O empreendedor pensa:
“Vou pegar R$ 100 agora e depois devolvo.”
Depois:
“Vou pagar o supermercado com o cartão da empresa.”
Mais tarde:
“Vou abastecer meu carro com o dinheiro do caixa.”
E assim por diante.
O problema é que pequenas retiradas, quando não são registradas, podem se transformar em um grande buraco financeiro.
Exemplo
Durante o mês:
- supermercado: R$ 600
- combustível pessoal: R$ 400
- restaurante: R$ 300
- conta residencial: R$ 500
- compras pessoais: R$ 200
Total:
R$ 2.000
O empreendedor pode pensar:
“Foram apenas pequenas despesas.”
Mas a empresa perdeu R$ 2.000 de recursos.
Se isso acontece todos os meses:
R$ 2.000 × 12 = R$ 24.000 por ano.
É dinheiro suficiente para fazer muita diferença em uma pequena empresa.
3. Tenha contas separadas
Uma das formas mais simples de começar é estabelecer uma separação bancária.
Conta pessoal
Utilizada para:
- aluguel ou financiamento residencial;
- supermercado;
- lazer;
- escola dos filhos;
- contas domésticas;
- despesas pessoais.
Conta empresarial
Utilizada para:
- recebimentos dos clientes;
- fornecedores;
- impostos;
- aluguel comercial;
- salários;
- sistemas;
- marketing;
- despesas operacionais;
- investimentos do negócio.
Essa separação permite enxergar com muito mais clareza o que está acontecendo.
4. Não basta ter duas contas
Ter duas contas bancárias é importante.
Mas não resolve tudo.
O empreendedor também precisa estabelecer regras de utilização.
Imagine:
Você possui uma conta empresarial e uma conta pessoal.
Mas continua utilizando o cartão empresarial para pagar despesas pessoais.
A mistura continua existindo.
Portanto, a regra precisa ser:
Despesa da empresa → dinheiro da empresa.
Despesa pessoal → dinheiro pessoal.
Parece simples.
Mas exige disciplina.
5. Defina um pró-labore
Um dos mecanismos mais importantes para separar as finanças é estabelecer um valor para a remuneração do empreendedor pelo trabalho realizado na empresa.
Esse valor é conhecido como pró-labore.
Em vez de retirar dinheiro toda vez que precisa pagar uma conta pessoal, o empreendedor estabelece uma remuneração planejada.
Exemplo
A empresa possui condições de pagar ao proprietário:
R$ 4.000 por mês.
O empresário recebe esse valor de forma planejada na conta pessoal.
A partir daí, suas despesas pessoais passam a ser administradas com seu dinheiro pessoal.
Isso cria uma fronteira muito mais clara entre:
empresa → remuneração → pessoa física.
O valor do pró-labore deve ser definido considerando a realidade financeira e contábil do negócio.
6. Pró-labore não é a mesma coisa que lucro
Essa diferença é fundamental.
Pró-labore
Está relacionado à remuneração pelo trabalho realizado pelo proprietário na empresa.
Lucro
É o resultado positivo da empresa depois de consideradas suas receitas, custos e despesas.
O empresário pode ter direito a participar do lucro, mas isso não significa que deve retirar todo o dinheiro disponível do caixa.
Exemplo simplificado
A empresa apresenta:
Receitas: R$ 30.000
Custos e despesas: R$ 24.000
Resultado: R$ 6.000
Isso não significa automaticamente que os R$ 6.000 devem sair imediatamente da empresa.
Pode ser necessário:
- manter capital de giro;
- formar reserva;
- comprar equipamentos;
- investir em marketing;
- quitar compromissos;
- financiar crescimento.
7. Crie uma política de retiradas
Além do pró-labore, estabeleça uma regra para retiradas extraordinárias.
Por exemplo:
“Nenhuma retirada extraordinária será realizada sem verificar o fluxo de caixa.”
Antes de retirar dinheiro, pergunte:
Pergunta 1
Quanto dinheiro realmente está disponível?
Pergunta 2
Quais contas ainda precisam ser pagas?
Pergunta 3
Quanto a empresa precisa manter para funcionar?
Pergunta 4
Existe reserva financeira?
Pergunta 5
A retirada comprometerá o capital de giro?
Se a resposta não estiver clara, não faça a retirada naquele momento.
8. Registre todas as retiradas
Não existe organização financeira sem registro.
Se o empresário retirar:
R$ 500
registre.
Se retirar:
R$ 1.000
registre.
Se pagar uma despesa pessoal com o cartão empresarial:
registre e classifique corretamente.
O problema não é apenas retirar.
O problema é retirar sem saber quanto, por quê e qual impacto isso terá no negócio.
9. Crie categorias de despesas
Uma estrutura simples pode utilizar três grandes grupos.
Despesas empresariais
- aluguel;
- energia;
- internet;
- fornecedores;
- marketing;
- sistemas;
- contabilidade;
- salários;
- manutenção.
Pró-labore
Remuneração planejada do proprietário pelo trabalho na empresa.
Despesas pessoais
- moradia;
- alimentação;
- lazer;
- transporte pessoal;
- educação;
- despesas familiares.
Essa classificação ajuda a identificar onde o dinheiro está sendo consumido.
10. O fluxo de caixa precisa mostrar a realidade
O fluxo de caixa deve permitir que você responda:
Quanto entrou?
Quanto saiu?
Quanto tenho hoje?
Quanto preciso pagar nos próximos dias?
Quanto tenho para receber?
Quanto posso retirar sem comprometer a empresa?
Sem essas respostas, qualquer retirada pode ser perigosa.
11. E quando o dinheiro da empresa já está misturado?
Essa é uma situação muito comum.
Não adianta ficar preso ao passado.
É possível começar a organização a partir de agora.
PASSO 1 — Levante as contas
Liste todas as contas bancárias, cartões e formas de pagamento utilizadas.
PASSO 2 — Separe as despesas
Classifique o que é:
- empresarial;
- pessoal;
- pró-labore;
- investimento;
- retirada.
PASSO 3 — Calcule a situação atual
Descubra quanto dinheiro realmente pertence à operação.
PASSO 4 — Crie a separação
Estabeleça contas e regras diferentes.
PASSO 5 — Defina o pró-labore
Crie uma remuneração planejada.
PASSO 6 — Comece a registrar tudo
A partir desse momento, nenhuma movimentação deve ficar sem classificação.
12. Não use o cartão da empresa para despesas pessoais
Esse é um dos hábitos que mais contribuem para a desorganização.
Imagine que o empresário utilize o cartão empresarial para:
- restaurante com a família;
- supermercado;
- viagem;
- compras pessoais;
- combustível de uso particular.
No extrato, tudo aparece como uma única movimentação.
Depois, o empreendedor olha para os números e não consegue entender por que os gastos aumentaram.
Regra simples:
Cartão empresarial = despesas empresariais.
Cartão pessoal = despesas pessoais.
13. E se eu precisar colocar dinheiro pessoal na empresa?
Também precisa ser registrado.
Imagine que a empresa tenha uma dificuldade temporária de caixa.
O proprietário coloca:
R$ 3.000
do próprio bolso.
Não simplesmente ignore essa movimentação.
Ela precisa ser identificada adequadamente, conforme a estrutura jurídica e orientação contábil da empresa.
Isso permite saber que o dinheiro não surgiu da operação normal.
14. O contrário também precisa ser controlado
Se o empresário retira dinheiro da empresa para uso pessoal, isso também precisa ser identificado.
Assim, será possível saber:
Quanto a empresa gerou?
Quanto foi retirado?
Quanto foi reinvestido?
Quanto ficou no caixa?
Essa visão é essencial para tomar decisões melhores.
15. Não confunda saldo bancário com lucro
Esse é outro erro muito perigoso.
Imagine que a conta da empresa tenha:
R$ 20.000.
Isso não significa que você tem R$ 20.000 de lucro.
Talvez existam:
- R$ 5.000 de fornecedores para pagar;
- R$ 3.000 de impostos e obrigações;
- R$ 4.000 de salários;
- R$ 3.000 de despesas futuras.
O dinheiro está na conta.
Mas já possui destino.
Por isso:
Saldo bancário não é sinônimo de lucro.
16. Estabeleça um “dia do dinheiro”
Uma prática interessante para o pequeno empresário é reservar um momento fixo da semana para analisar as finanças.
Por exemplo:
Toda segunda-feira
30 minutos para verificar:
☐ saldo das contas;
☐ contas a pagar;
☐ valores a receber;
☐ vendas;
☐ despesas;
☐ retiradas;
☐ pró-labore;
☐ reserva financeira;
☐ fluxo de caixa.
Essa pequena rotina pode evitar grandes problemas.
17. Um modelo simples de organização mensal
Você pode criar uma tabela como esta:
| Categoria | Valor |
|---|---|
| Faturamento | R$ 30.000 |
| Custos | R$ 10.000 |
| Despesas operacionais | R$ 8.000 |
| Pró-labore | R$ 4.000 |
| Reserva | R$ 2.000 |
| Resultado disponível | R$ 6.000 |
O objetivo não é decorar números.
É dar uma função para cada recurso.
18. Cinco regras de ouro
Se você administra uma pequena empresa, adote estas cinco regras:
1. Não pague despesas pessoais com dinheiro empresarial.
2. Tenha contas separadas.
3. Defina um pró-labore.
4. Registre todas as retiradas e aportes.
5. Nunca tome decisões olhando apenas para o saldo bancário.
Essas cinco regras já podem transformar significativamente a organização financeira de um pequeno negócio.
19. Como aplicar o Método C.O.R.E.
A separação entre dinheiro pessoal e empresarial também pode ser trabalhada pelo Método C.O.R.E.
C — CLAREZA
Quanto minha empresa realmente fatura, gasta e gera de resultado?
O — ORGANIZAÇÃO
Quais contas, cartões e despesas pertencem à empresa e quais pertencem a mim?
R — RESULTADOS
Quanto estou retirando? Quanto permanece na empresa?
E — EVOLUÇÃO
Como posso melhorar minha gestão financeira todos os meses?
O objetivo não é apenas separar contas.
É desenvolver uma mentalidade empresarial.
20. Checklist: minha empresa está financeiramente organizada?
Responda SIM ou NÃO:
☐ Tenho conta separada para a empresa.
☐ Tenho conta pessoal separada.
☐ Não utilizo dinheiro empresarial para despesas pessoais.
☐ Tenho pró-labore definido.
☐ Registro minhas retiradas.
☐ Registro quando coloco dinheiro pessoal na empresa.
☐ Tenho fluxo de caixa.
☐ Sei quanto minha empresa realmente fatura.
☐ Sei quanto minha empresa realmente gasta.
☐ Sei quanto posso retirar sem prejudicar o negócio.
☐ Tenho uma reserva financeira.
☐ Analiso as finanças regularmente.
Resultado
9 a 12 SIM: sua organização financeira está em um bom caminho.
5 a 8 SIM: existem pontos importantes para corrigir.
0 a 4 SIM: a mistura financeira pode estar comprometendo seriamente a visão real do seu negócio.
O grande erro não é retirar dinheiro. É retirar sem planejamento.
O empresário precisa ser remunerado.
Precisa utilizar o dinheiro que lhe pertence.
O problema começa quando empresa e pessoa física passam a funcionar como se fossem uma única carteira.
Quando isso acontece, o empreendedor perde informações importantes:
- quanto o negócio realmente custa;
- quanto realmente sobra;
- quanto está sendo retirado;
- quanto deveria permanecer no caixa;
- quanto pode ser investido;
- quanto a empresa realmente vale financeiramente.
Separar não significa deixar de aproveitar os resultados da empresa.
Significa criar condições para que você possa aproveitar esses resultados sem destruir a saúde financeira do negócio.
Separar o dinheiro da empresa do dinheiro pessoal é uma das primeiras atitudes para profissionalizar a gestão de uma pequena empresa.
Você não precisa começar com sistemas sofisticados.
Comece com:
duas contas → regras claras → pró-labore → registro das movimentações → fluxo de caixa → acompanhamento periódico.
O empresário que mistura tudo trabalha muito, vende, recebe dinheiro e, mesmo assim, pode não saber se está realmente ganhando.
O empreendedor profissional começa a pensar diferente:
“O dinheiro da empresa tem uma função. O meu dinheiro pessoal tem outra. E eu preciso saber exatamente onde cada real está.”
Essa é uma das bases do empreendedorismo com pé no chão.
🎯 QUER ORGANIZAR MELHOR O DINHEIRO DO SEU NEGÓCIO?
A gestão financeira pode ser simples quando existe método, disciplina e acompanhamento.
Prof. José Passos — Consultor e Professor de Empreendedorismo
Escola de Negócios Osasco — Educação Empreendedora que Transforma.
📲 WhatsApp: (11) 97235-1057
👉 Quer organizar, desenvolver ou melhorar seu negócio? Entre em contato e vamos conversar.
Empreendedorismo com Pé no Chão.