
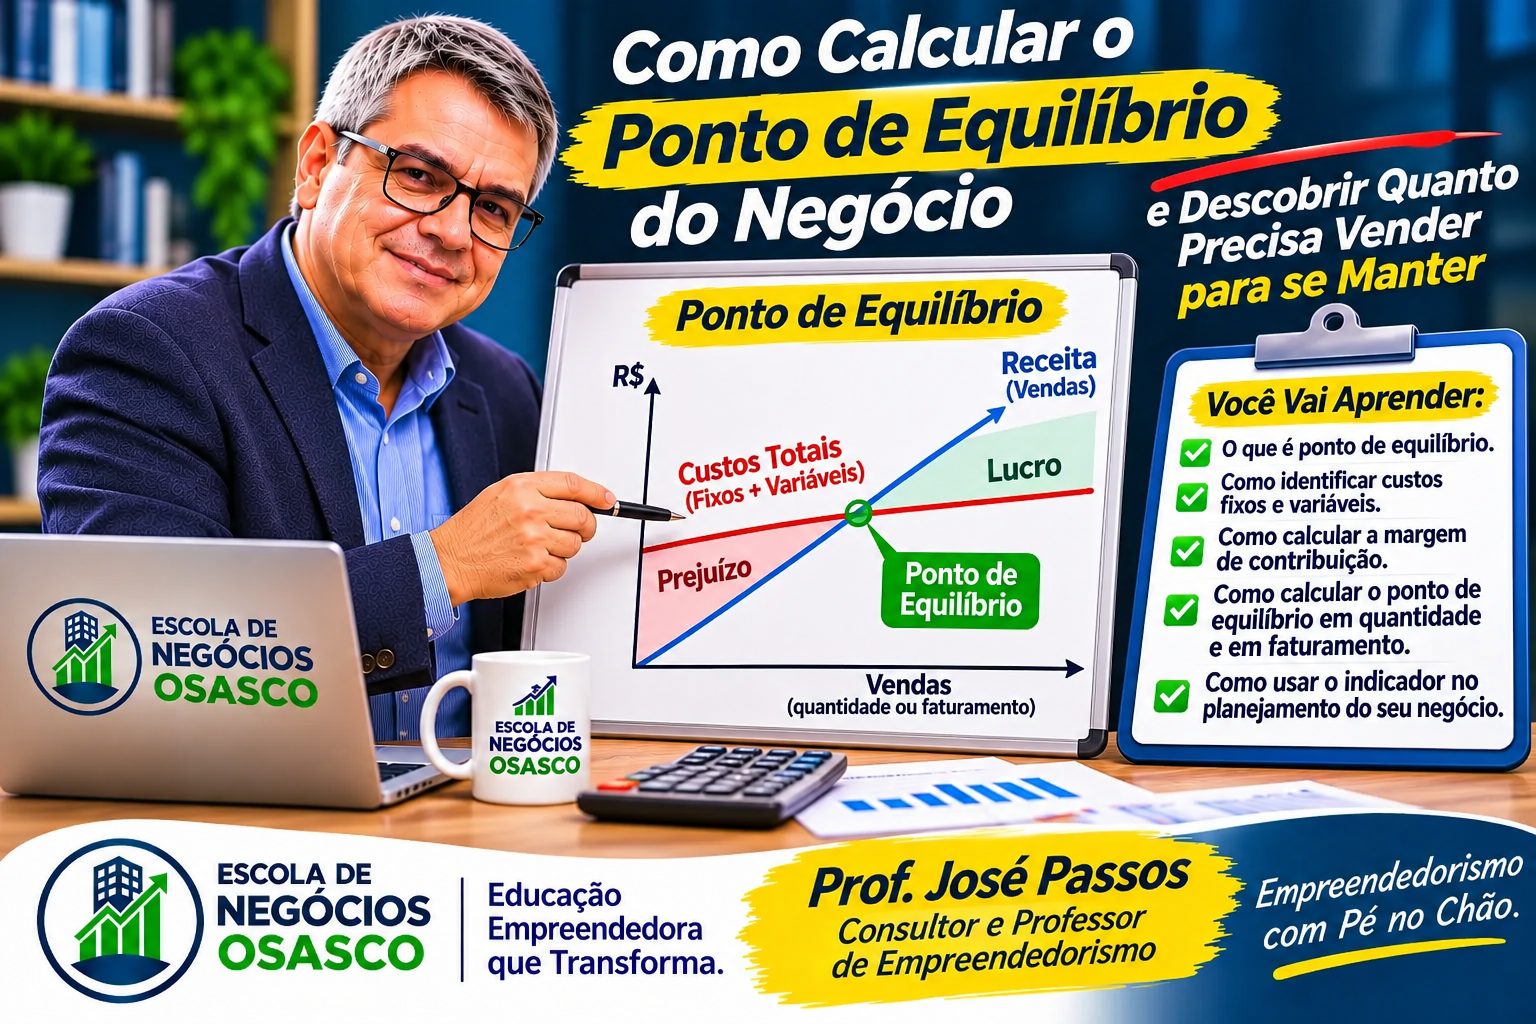
Como calcular o ponto de equilíbrio do negócio e descobrir quanto precisa vender para se manter
Você sabe quanto sua empresa precisa vender todos os meses apenas para pagar as contas e continuar funcionando?
Muitos empreendedores acompanham o faturamento, comemoram quando as vendas aumentam e ficam preocupados quando o movimento diminui. Mas existe uma informação ainda mais importante para administrar o negócio: o ponto de equilíbrio.
É ele que mostra quanto a empresa precisa faturar ou vender para cobrir seus custos e despesas, sem apresentar lucro nem prejuízo.
Sem conhecer esse indicador, o empresário pode estabelecer metas de vendas insuficientes, contratar funcionários antes da hora, assumir compromissos financeiros que não consegue sustentar ou acreditar que está tendo lucro quando, na realidade, está apenas pagando as contas.
Neste artigo, você vai aprender:
-
O que é ponto de equilíbrio e por que ele é importante.
-
Como identificar custos fixos e variáveis.
-
Como calcular a margem de contribuição.
-
Como descobrir a quantidade mínima que precisa vender.
-
Como calcular o faturamento necessário para manter a empresa.
-
Como utilizar o indicador no planejamento financeiro.
O objetivo é transformar um conceito financeiro em uma ferramenta prática para a tomada de decisões de MEIs e pequenos empresários.
1. O que é ponto de equilíbrio empresarial?
O ponto de equilíbrio, também conhecido como break-even point, representa o nível de vendas em que a receita da empresa é suficiente para cobrir todos os custos e despesas considerados no cálculo.
Nesse momento:
-
A empresa não apresenta prejuízo.
-
A empresa ainda não apresenta lucro.
-
A receita cobre os custos e despesas.
-
Cada venda adicional, desde que mantenha uma margem de contribuição positiva, passa a contribuir para a formação do resultado positivo.
Imagine uma pequena empresa que possui R$ 8.000 em custos e despesas fixos mensais.
Se, depois de descontar os custos e despesas variáveis, cada venda contribui com 40% do seu valor, a empresa precisa gerar R$ 20.000 em vendas para alcançar o equilíbrio.
Vender menos pode significar prejuízo. Vender acima desse valor pode gerar lucro, desde que as premissas do cálculo permaneçam válidas.
O ponto de equilíbrio responde a uma pergunta fundamental: quanto preciso vender para não pagar para trabalhar?
2. Conheça os três elementos necessários para calcular o ponto de equilíbrio
Antes de realizar o cálculo, você precisa identificar três informações.
2.1. Custos e despesas fixos
São gastos que, dentro de determinado período e faixa de operação, não variam diretamente conforme a quantidade vendida.
Exemplos:
-
Aluguel.
-
Salários administrativos.
-
Pró-labore planejado.
-
Internet e telefone.
-
Sistemas e assinaturas.
-
Contabilidade.
-
Seguros.
-
Despesas administrativas.
-
Outras despesas recorrentes.
Atenção: fixo não significa que o valor nunca muda. Significa que o gasto não acompanha diretamente cada unidade vendida.
2.2. Custos e despesas variáveis
São gastos que variam conforme as vendas, a produção ou a prestação dos serviços.
Exemplos:
-
Mercadorias para revenda.
-
Matéria-prima.
-
Embalagens por unidade.
-
Impostos incidentes sobre as vendas.
-
Comissões.
-
Taxas de cartão.
-
Fretes relacionados às vendas, quando variáveis.
É importante identificar corretamente esses valores para não calcular um ponto de equilíbrio artificialmente baixo.
2.3. Margem de contribuição
É o valor que sobra da receita depois de descontados os custos e as despesas variáveis.
Essa margem é utilizada para pagar os custos e despesas fixos e, depois que eles forem cobertos, contribuir para o lucro.
Imagine um produto vendido por R$ 100, com R$ 60 de custos e despesas variáveis.
A contribuição gerada por essa venda é de R$ 40.
É esse valor que ajuda a empresa a pagar sua estrutura.
3. Como calcular a margem de contribuição
A margem de contribuição é a base do cálculo do ponto de equilíbrio.
Considere o exemplo:
| Descrição | Valor |
|---|---|
| Preço de venda | R$ 100,00 |
| Custo variável | R$ 45,00 |
| Impostos e taxas variáveis | R$ 10,00 |
| Comissão | R$ 5,00 |
| Margem de contribuição unitária | R$ 40,00 |
Nesse exemplo, cada produto vendido deixa R$ 40 para contribuir com os gastos fixos e, posteriormente, gerar lucro.
A margem de contribuição percentual é de 40%.
Isso significa que, de cada R$ 100 vendidos, R$ 40 ficam disponíveis para cobrir a estrutura fixa e formar o resultado.
4. Como calcular o ponto de equilíbrio na prática
Existem duas formas muito úteis para o pequeno empresário:
-
Ponto de equilíbrio em quantidade: quantas unidades precisa vender.
-
Ponto de equilíbrio em faturamento: quanto precisa vender em reais.
4.1. Ponto de equilíbrio em quantidade
Para uma empresa que comercializa um único produto, com preço e custos unitários conhecidos, o cálculo considera os custos fixos e a contribuição por unidade.
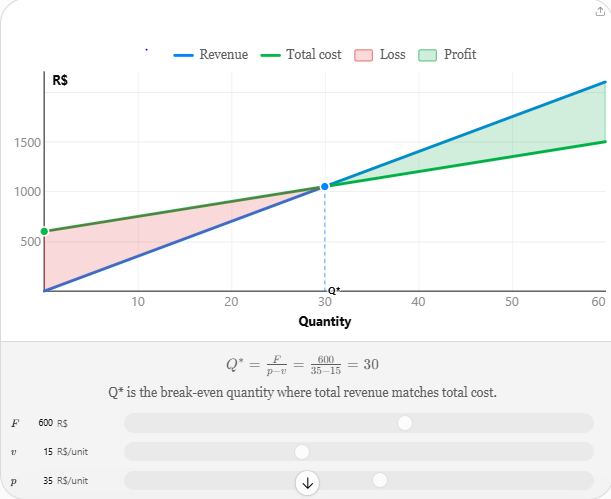
Exemplo prático:
Uma loja apresenta os seguintes números:
| Indicador | Valor |
|---|---|
| Custos e despesas fixos mensais | R$ 12.000 |
| Preço de venda unitário | R$ 100 |
| Custos e despesas variáveis unitários | R$ 60 |
| Margem de contribuição unitária | R$ 40 |
O resultado indica que a empresa precisa vender 300 unidades no mês para alcançar o ponto de equilíbrio.
Veja a conferência:
| Descrição | Valor |
|---|---|
| Faturamento com 300 unidades | R$ 30.000 |
| Custos e despesas variáveis | R$ 18.000 |
| Margem de contribuição total | R$ 12.000 |
| Custos e despesas fixos | R$ 12.000 |
| Resultado | R$ 0 |
A empresa cobre seus gastos, mas ainda não apresenta lucro.
4.2. Ponto de equilíbrio em faturamento
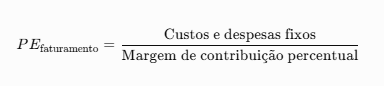
Para descobrir quanto a empresa precisa faturar, utilizamos a margem de contribuição percentual.
A fórmula é:
No exemplo anterior:
-
Custos e despesas fixos: R$ 12.000.
-
Margem de contribuição: 40%.
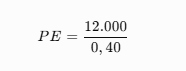
Portanto, essa empresa precisa faturar R$ 30 mil por mês para cobrir seus custos e despesas considerados no cálculo.
Importante: quando a empresa comercializa vários produtos ou serviços, a margem de contribuição percentual deve representar o mix de vendas esperado. Não é correto utilizar automaticamente a margem de apenas um produto.
5. Como calcular o ponto de equilíbrio de uma empresa que vende vários produtos?
Essa é uma situação muito comum em lojas, mercados, restaurantes, salões de beleza e empresas que oferecem diferentes serviços.
Imagine uma empresa que vende três produtos:
| Produto | Participação nas vendas | Margem de contribuição |
|---|---|---|
| Produto A | 50% | 30% |
| Produto B | 30% | 40% |
| Produto C | 20% | 50% |
Para calcular o ponto de equilíbrio, precisamos encontrar a margem de contribuição média ponderada, considerando a participação de cada produto no faturamento.
Cálculo:
-
Produto A: 50% × 30% = 15%.
-
Produto B: 30% × 40% = 12%.
-
Produto C: 20% × 50% = 10%.
Margem de contribuição média ponderada: 37%.
Se os custos e despesas fixos forem de R$ 14.800:
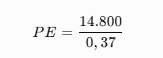
Nesse cenário, a empresa precisa faturar R$ 40 mil mensais, mantendo aproximadamente a mesma composição de vendas, para atingir o equilíbrio.
Atenção: se o mix de produtos mudar, a margem média também poderá mudar. Por isso, o ponto de equilíbrio precisa ser revisto quando a composição das vendas se altera significativamente.
6. Como calcular o ponto de equilíbrio de uma empresa prestadora de serviços?
Para prestadores de serviços, o raciocínio é semelhante, mas é necessário prestar atenção ao tempo de execução, à capacidade de atendimento e aos custos envolvidos.
Imagine uma empresa de consultoria que oferece atendimentos individuais.
| Indicador | Valor |
|---|---|
| Preço por atendimento | R$ 500 |
| Custos e despesas variáveis por atendimento | R$ 100 |
| Margem de contribuição por atendimento | R$ 400 |
| Custos e despesas fixos mensais | R$ 8.000 |
O cálculo demonstra que a empresa precisa realizar 20 atendimentos por mês para atingir o equilíbrio.
| Resultado | Valor |
|---|---|
| 20 atendimentos × R$ 500 | R$ 10.000 |
| Custos variáveis | R$ 2.000 |
| Margem de contribuição total | R$ 8.000 |
| Custos e despesas fixos | R$ 8.000 |
| Resultado | R$ 0 |
Agora surge uma pergunta importante:
A empresa possui capacidade operacional para realizar 20 atendimentos por mês?
Se a capacidade for de apenas 15 atendimentos, o negócio precisará rever seus preços, custos, estrutura ou modelo de operação.
O ponto de equilíbrio não deve ser analisado isoladamente. Ele precisa ser comparado com a capacidade real de produção ou atendimento.
7. Ponto de equilíbrio não é a mesma coisa que meta de faturamento
Um dos erros mais comuns dos empreendedores é tratar o ponto de equilíbrio como se fosse uma meta de vendas.
Não é.
O ponto de equilíbrio representa o mínimo necessário para cobrir os gastos considerados no cálculo. Ele não significa que a empresa está crescendo, acumulando reservas ou gerando retorno satisfatório para o proprietário.
Veja a diferença:
| Situação | Faturamento | Resultado ilustrativo |
|---|---|---|
| Abaixo do equilíbrio | R$ 25.000 | Prejuízo de R$ 2.000 |
| No equilíbrio | R$ 30.000 | R$ 0 |
| Acima do equilíbrio | R$ 35.000 | Lucro de R$ 2.000 |
Exemplo com margem de contribuição de 40% e custos e despesas fixos de R$ 12.000.
Uma empresa saudável precisa trabalhar com uma meta de vendas superior ao ponto de equilíbrio, de acordo com seus objetivos e sua capacidade operacional.
Como estabelecer uma meta de faturamento com lucro desejado?
Você pode utilizar uma fórmula complementar:
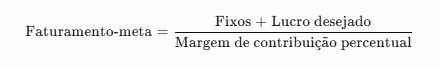
Imagine que a empresa tenha:
-
Custos e despesas fixos: R$ 12.000.
-
Lucro desejado: R$ 5.000.
-
Margem de contribuição: 40%.
O faturamento necessário será:
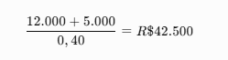
Portanto, a empresa precisará faturar R$ 42.500 para alcançar o lucro desejado, considerando as premissas do exemplo.
8. Simulador de ponto de equilíbrio
Agora você pode fazer uma simulação com os números da sua empresa.
Informe os custos e despesas fixos, o preço de venda e os custos e despesas variáveis. A calculadora apresentará o ponto de equilíbrio em quantidade e faturamento.
Calculadora de ponto de equilíbrio
Margem de contribuição unitária
R$ 40,00
Margem percentual: 40,00%
Ponto de equilíbrio em faturamento
R$ 30.000,00
Quantidade mínima aproximada
300 unidades
Faturamento para atingir o lucro desejado
R$ 42.500,00
A quantidade mínima é arredondada para cima. Os valores pressupõem preço, custos, despesas e margem constantes.
Restaurar exemplo
Importante: esta calculadora considera um único produto ou serviço. Para empresas com vários itens, utilize a margem de contribuição média ponderada do mix de vendas.
9. Cinco erros que podem comprometer o cálculo do ponto de equilíbrio
Mesmo conhecendo a fórmula, o empresário pode chegar a um resultado incorreto se utilizar informações incompletas.
Erro 1. Esquecer o pró-labore
O trabalho do proprietário também precisa ser considerado na estrutura financeira.
Se o empresário trabalha diariamente na operação, mas não considera uma remuneração adequada, pode acreditar que a empresa está equilibrada quando, na prática, não remunera corretamente seu trabalho.
Erro 2. Não considerar impostos e taxas sobre as vendas
Impostos incidentes sobre o faturamento, comissões e taxas de pagamento podem reduzir significativamente a margem de contribuição.
Eles precisam ser considerados conforme a realidade tributária e comercial da empresa.
Erro 3. Confundir faturamento com dinheiro disponível
Uma venda parcelada pode aumentar o faturamento registrado, mas o dinheiro pode entrar somente nos meses seguintes.
O ponto de equilíbrio econômico não substitui o controle do fluxo de caixa.
Erro 4. Utilizar custos desatualizados
Se o fornecedor aumenta os preços ou as despesas operacionais crescem, a margem de contribuição pode diminuir.
Consequentemente, a empresa precisará vender mais para atingir o equilíbrio.
Erro 5. Trabalhar somente com o ponto de equilíbrio
Alcançar o equilíbrio não significa que a empresa possui reservas, capacidade de investimento ou segurança financeira.
É necessário estabelecer metas de lucro, acompanhar o caixa e planejar o crescimento.
10. Ponto de equilíbrio econômico, contábil e financeiro: existe diferença?
Sim. Esses conceitos ajudam a responder perguntas diferentes.
| Tipo | O que considera |
|---|---|
| Ponto de equilíbrio contábil | Custos e despesas contábeis considerados na análise |
| Ponto de equilíbrio financeiro | Desembolsos financeiros, ajustados por itens que não representam saída de caixa |
| Ponto de equilíbrio econômico | Custos e despesas e uma remuneração mínima desejada para o capital investido |
Por exemplo, uma empresa pode apresentar equilíbrio contábil, mas enfrentar dificuldades financeiras porque possui parcelas de empréstimos e financiamentos vencendo.
O pagamento do principal de um empréstimo não é, em regra, uma despesa operacional da demonstração de resultado, mas representa saída de caixa e precisa entrar no planejamento financeiro.
Da mesma forma, a depreciação é uma despesa contábil que não representa desembolso imediato.
Por isso, o empresário deve escolher o indicador adequado à pergunta que deseja responder.
Para saber se a operação é sustentável, analise o equilíbrio operacional. Para saber se haverá dinheiro para pagar compromissos, analise também o fluxo de caixa e as necessidades financeiras.
11. Como utilizar o ponto de equilíbrio para administrar melhor sua empresa?
Depois de calcular o indicador, transforme o resultado em uma ferramenta de gestão.
Veja seis aplicações práticas:
-
Estabelecer metas de vendas: defina um faturamento mínimo mensal e metas superiores para gerar lucro.
-
Planejar contratações: avalie se o aumento da estrutura fixa será acompanhado por capacidade de gerar mais contribuição.
-
Avaliar reajustes de preços: identifique como mudanças no preço e nos custos afetam o volume necessário para alcançar o equilíbrio.
-
Controlar despesas fixas: analise quais gastos podem ser reduzidos sem comprometer a qualidade.
-
Planejar campanhas comerciais: estime quantas vendas adicionais serão necessárias para que uma promoção seja financeiramente interessante.
-
Avaliar novos investimentos: simule como aluguel, equipamentos, funcionários e outros compromissos adicionais alteram o ponto de equilíbrio.
Uma regra prática para o empreendedor
Acompanhe mensalmente três indicadores:
| Indicador | O que responde |
|---|---|
| Ponto de equilíbrio | Quanto preciso vender para cobrir os gastos? |
| Faturamento realizado | Quanto efetivamente vendi? |
| Margem de contribuição | Quanto minhas vendas disponibilizaram para pagar a estrutura e gerar resultado? |
Essas informações ajudam a identificar antecipadamente quando a empresa está se aproximando de uma situação de risco.
12. Plano de ação: descubra seu ponto de equilíbrio em 7 dias
Dia 1 — Levantamento das despesas fixas
Dia 2 — Levantamento dos custos variáveis
Dia 3 — Análise dos preços
Dia 4 — Cálculo do ponto de equilíbrio
Dia 5 — Comparação com as vendas
Dia 6 — Definição de metas
Dia 7 — Acompanhamento
QUEM NÃO CONHECE SEU PONTO DE EQUILÍBRIO ADMINISTRA NO ESCURO
Muitos empreendedores trabalham intensamente, realizam vendas, atendem clientes e mantêm suas empresas funcionando, mas não sabem quanto precisam faturar para cobrir os gastos.
Essa falta de informação pode levar a decisões equivocadas, como reduzir preços sem avaliar a margem, aumentar despesas fixas sem planejamento ou acreditar que faturamento elevado significa necessariamente lucro.
O ponto de equilíbrio permite compreender o mínimo necessário para sustentar a operação.
Mas o verdadeiro valor desse indicador está na possibilidade de planejar.
Quando você conhece seus custos fixos, custos variáveis e margem de contribuição, consegue estabelecer metas mais realistas, avaliar riscos e tomar decisões com maior segurança.
Não espere faltar dinheiro no caixa para descobrir que sua empresa precisava vender mais.
Conheça seu ponto de equilíbrio, acompanhe seus resultados e estabeleça metas que permitam não apenas manter o negócio funcionando, mas também crescer com rentabilidade.
FAQ — Perguntas frequentes
1. O que é ponto de equilíbrio de uma empresa?
É o nível de vendas em que a receita cobre os custos e despesas considerados no cálculo. Nesse momento, a empresa não apresenta lucro nem prejuízo.
2. Como calcular o ponto de equilíbrio?
Identifique os custos e despesas fixos e divida esse valor pela margem de contribuição percentual. Para calcular a quantidade de unidades, divida os gastos fixos pela margem de contribuição unitária.
3. Quanto uma pequena empresa precisa vender para não ter prejuízo?
Depende de sua estrutura de custos e despesas e da margem de contribuição. Cada negócio possui um ponto de equilíbrio diferente, que precisa ser calculado com seus próprios números.
4. Qual é a diferença entre faturamento e ponto de equilíbrio?
Faturamento é o total das vendas realizadas. Ponto de equilíbrio é o nível de vendas necessário para cobrir os custos e despesas considerados no cálculo.
5. O que acontece quando a empresa vende abaixo do ponto de equilíbrio?
Se as premissas do cálculo forem mantidas, a margem de contribuição gerada será insuficiente para cobrir os custos e despesas fixos, resultando em prejuízo operacional.
6. O MEI precisa calcular o ponto de equilíbrio?
Sim. Mesmo um negócio pequeno precisa conhecer seus custos, despesas e volume mínimo de vendas para manter a operação sustentável.
7. O ponto de equilíbrio é igual à meta de faturamento?
Não. O ponto de equilíbrio representa o mínimo necessário para cobrir os gastos. A meta de faturamento deve considerar também o lucro desejado, investimentos e objetivos de crescimento.
8. Com que frequência devo calcular o ponto de equilíbrio?
O ideal é acompanhar mensalmente e recalcular sempre que houver mudanças relevantes nos preços, custos, despesas, impostos ou composição das vendas.
Descubra quanto sua empresa precisa vender para crescer com segurança!
Pare de administrar seu negócio no escuro!
Conhecer o ponto de equilíbrio é um passo essencial para controlar as finanças, estabelecer metas e tomar decisões empresariais mais inteligentes.
A Escola de Negócios Osasco oferece capacitação, consultoria e desenvolvimento empresarial para MEIs, empreendedores e pequenos empresários.
Quer organizar suas finanças, calcular seus custos e descobrir como aumentar a lucratividade?
Entre em contato e conheça nossas soluções em gestão financeira, precificação e planejamento empresarial.
Prof. José Passos
Consultor e Professor de Empreendedorismo
Escola de Negócios Osasco — Educação Empreendedora que Transforma.
WhatsApp: (11) 97235-1057
Fale pelo WhatsApp
Empreendedorismo com Pé no Chão.