
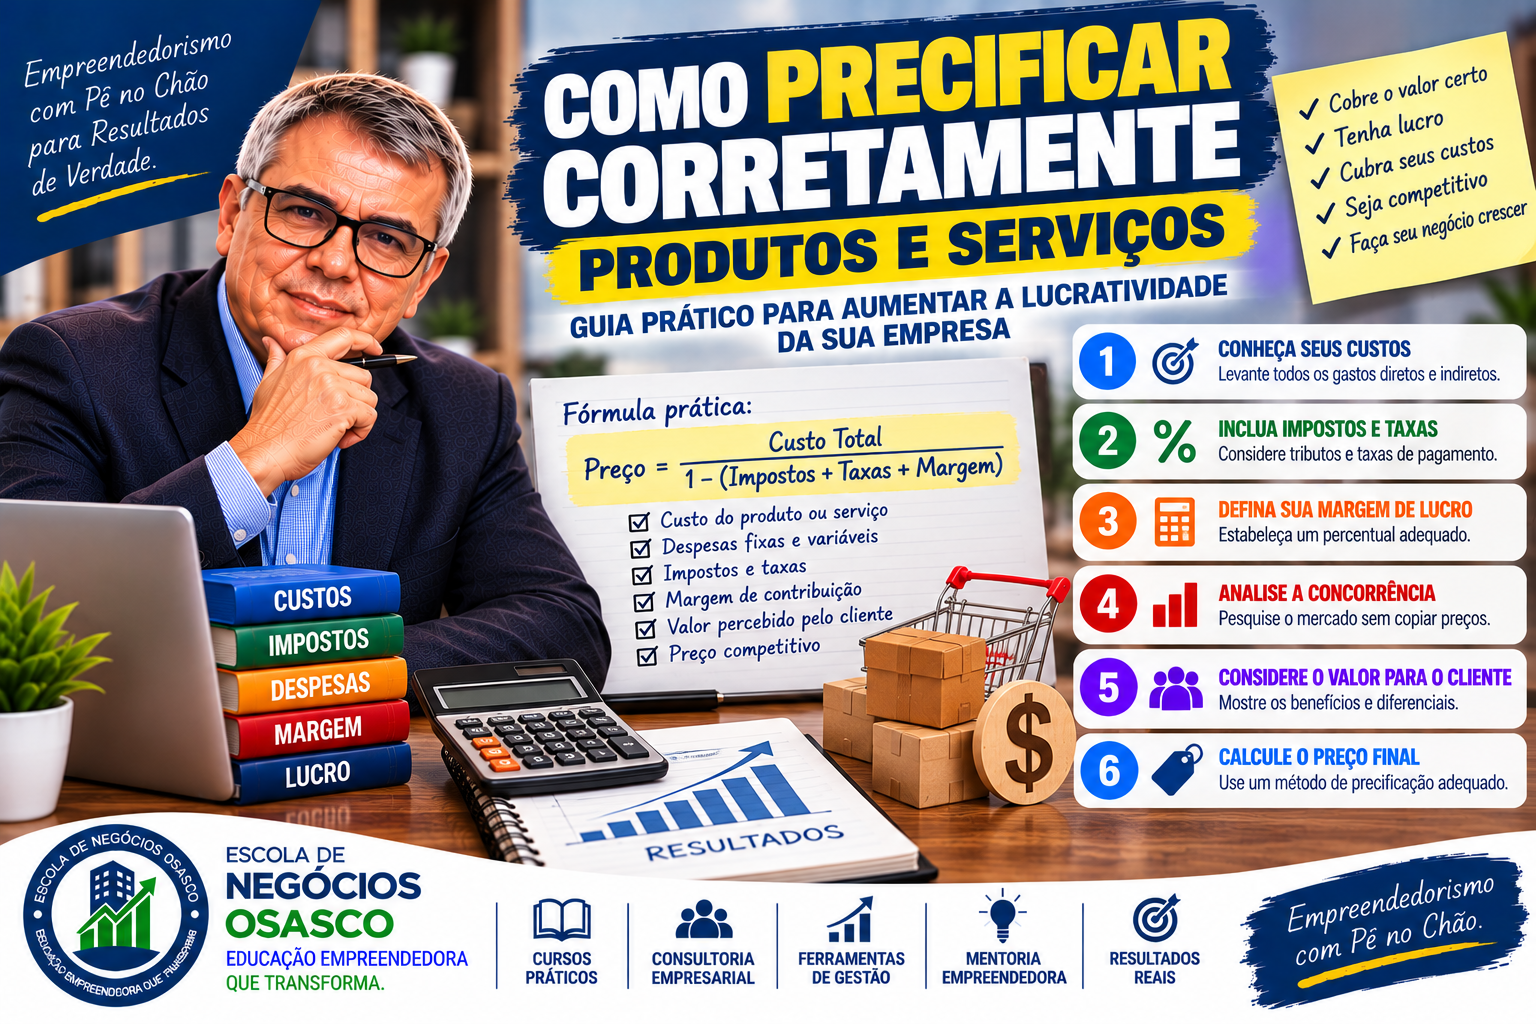
Como precificar corretamente produtos e serviços
Guia prático para aumentar a lucratividade
Empreendedorismo • Gestão Financeira • Precificação para MEI e Pequenas Empresas
Você sabe se o preço que cobra pelos seus produtos e serviços realmente gera lucro?
Muitos empreendedores trabalham duro, atendem clientes, realizam vendas todos os dias e, mesmo assim, terminam o mês sem dinheiro suficiente para pagar as contas ou investir no crescimento da empresa.
Um dos motivos pode estar na precificação incorreta.
Cobrar muito barato pode comprometer a rentabilidade. Cobrar muito caro sem demonstrar valor pode afastar clientes. E definir preços apenas observando a concorrência pode levar a decisões que não correspondem à realidade financeira do negócio.
Precificar corretamente não significa simplesmente escolher um preço alto ou baixo. Significa estabelecer um preço que cubra os custos, contribua para pagar as despesas, gere lucro e seja coerente com o valor percebido pelo cliente e com as condições do mercado.
Neste guia, você vai aprender como calcular preços de produtos e serviços, identificar erros comuns e aplicar métodos práticos para tomar decisões mais seguras na sua empresa.
1. Entenda a diferença entre preço, custo, faturamento e lucro
Antes de calcular qualquer preço, é importante compreender quatro conceitos fundamentais.
| Conceito | O que significa |
|---|---|
| Custo | Valor dos recursos diretamente associados à produção ou entrega do produto ou serviço, conforme o método de apuração adotado. |
| Preço de venda | Valor cobrado do cliente pela oferta. |
| Faturamento | Valor total das vendas realizadas em determinado período, conforme o critério utilizado para apuração. |
| Lucro | Resultado positivo que permanece depois de descontados os custos, as despesas e os demais encargos aplicáveis. |
Imagine uma empresa que vende um produto por R$ 100.
Se os custos e as despesas associados à operação consumirem R$ 85, não basta olhar para os R$ 100 recebidos e concluir que a venda foi excelente. É necessário entender como os R$ 85 se distribuem e quais outros gastos ainda precisam ser cobertos.
Por isso, o empreendedor precisa analisar a rentabilidade, e não apenas o volume de vendas.
Regra prática: vender muito não garante ganhar muito. O preço precisa contribuir para a sustentabilidade financeira da empresa.
2. Identifique todos os custos e despesas antes de definir o preço
Um dos erros mais comuns na precificação é considerar apenas o custo de compra da mercadoria ou da matéria-prima.
Uma empresa possui outros gastos que precisam ser considerados na análise.
Custos e despesas que merecem atenção
-
Compra de mercadorias ou matéria-prima.
-
Embalagens e materiais utilizados na entrega.
-
Mão de obra diretamente envolvida na produção ou execução.
-
Frete e logística, quando aplicáveis.
-
Impostos incidentes sobre as vendas.
-
Taxas de cartão, marketplace e meios de pagamento.
-
Comissões comerciais.
-
Aluguel, energia, internet e sistemas.
-
Manutenção, ferramentas e equipamentos.
-
Pró-labore e demais gastos de gestão, conforme a estrutura do negócio.
A classificação entre custo e despesa pode variar conforme a atividade e o método contábil adotado. O mais importante para a formação do preço é não deixar gastos relevantes de fora.
Exemplo prático
Uma pequena empresa vende um produto e estima os seguintes valores por unidade:
| Item | Valor |
|---|---|
| Compra do produto | R$ 35,00 |
| Embalagem | R$ 3,00 |
| Frete subsidiado pela empresa | R$ 4,00 |
| Taxa de pagamento estimada | R$ 3,00 |
| Total dos itens variáveis considerados | R$ 45,00 |
Nesse exemplo, os R$ 45 representam os itens variáveis considerados para a venda. Ainda será necessário analisar os impostos aplicáveis e como as despesas fixas serão cobertas.
Se o empreendedor cobrar R$ 50, poderá estar deixando uma margem muito pequena para sustentar a operação.
Ação prática: liste todos os gastos associados à venda e separe-os entre variáveis e fixos. Faça isso antes de decidir qual será seu preço.
3. Aprenda a calcular o preço de venda corretamente
Existem diferentes métodos de precificação. Um dos mais utilizados é a formação de preço com base nos custos, considerando também os percentuais que incidem sobre a venda e a margem desejada.
Uma fórmula prática é:
Os percentuais devem ser inseridos em formato decimal. Por exemplo, 10% corresponde a 0,10.
Essa fórmula exige que os custos considerados estejam corretamente apurados e que os percentuais sejam calculados sobre o preço de venda. Dependendo da atividade, o modelo precisará de ajustes.
Exemplo prático de precificação
Imagine que você vende um produto com os seguintes dados hipotéticos:
-
Custo variável unitário: R$ 45,00.
-
Impostos estimados sobre a venda: 6%.
-
Taxa de pagamento: 3%.
-
Margem de contribuição desejada sobre o preço: 20%.
Aplicando a fórmula:
Preço calculado no exemplo
R$ 63,38
Valor ilustrativo para cobrir os itens considerados e gerar a margem de contribuição prevista. As despesas fixas ainda precisam ser cobertas por essa margem.
Observe que não seria correto simplesmente acrescentar 20% aos R$ 45. Isso resultaria em R$ 54,00, mas não produziria a margem de contribuição de 20% sobre o preço de venda depois dos percentuais considerados.
Atenção: margem de contribuição não é a mesma coisa que lucro líquido. O resultado final dependerá também das despesas fixas e de outros gastos não incluídos no exemplo.
4. Não confunda margem de lucro com markup
Essa diferença é fundamental para quem deseja precificar com segurança.
-
Markup: índice ou fator utilizado para formar o preço a partir de uma base de custos.
-
Margem: percentual do preço de venda que permanece depois de descontados os itens considerados no cálculo.
Imagine um produto com custo de R$ 50 vendido por R$ 100.
O valor restante antes de outros gastos é R$ 50. Isso equivale a 50% do preço de venda, mas não significa necessariamente que a empresa tenha 50% de lucro líquido.
Se o preço for formado aplicando um acréscimo de 50% sobre o custo, o resultado será:
Nesse caso, a diferença entre preço e custo é R$ 25, equivalente a 33,33% do preço de venda — e não 50%.
Essa distinção evita erros que podem comprometer os resultados do negócio.
5. Como precificar serviços e calcular o valor da sua hora
A precificação de serviços apresenta desafios específicos porque, muitas vezes, o principal recurso utilizado é o tempo do profissional.
Consultores, professores particulares, designers, profissionais de beleza, técnicos e prestadores de serviços precisam considerar não apenas o tempo dedicado diretamente ao cliente, mas também o tempo gasto com preparação, deslocamento, atendimento comercial, administração e atividades que não são cobradas individualmente.
Passo a passo para calcular o custo da hora
-
Some os gastos mensais necessários para manter a atividade.
-
Determine quantas horas realmente poderão ser faturadas no mês.
-
Divida os gastos considerados pelas horas faturáveis.
-
Acrescente os custos específicos de cada serviço.
-
Considere impostos, taxas e margem desejada na formação do preço.
Exemplo de um prestador de serviços
Imagine um profissional com R$ 3.000 em gastos mensais considerados e 100 horas faturáveis por mês.
Se um serviço exigir duas horas de execução, o custo de estrutura e tempo alocado será de R$ 60, antes de acrescentar materiais específicos, impostos e taxas que ainda não estejam incluídos.
O preço final deverá considerar esses elementos e a margem necessária.
Erro comum: dividir os gastos mensais por todas as horas disponíveis no calendário, sem considerar férias, preparação, prospecção, administração e períodos sem clientes. Isso pode fazer o custo da hora parecer menor do que realmente é.
6. Como considerar as despesas fixas na precificação
Aluguel, internet, sistemas, contabilidade e outras despesas podem continuar existindo mesmo quando as vendas diminuem.
Esses gastos precisam ser cobertos pela margem de contribuição gerada pelas vendas.
Uma forma de avaliar o impacto é estimar o volume de vendas necessário para cobrir os gastos fixos.
Imagine que a empresa tenha:
-
Despesas fixas mensais: R$ 4.000.
-
Margem de contribuição média: 40% do faturamento.
O faturamento de equilíbrio aproximado será:
Isso significa que, sob as premissas simplificadas do exemplo, a empresa precisaria faturar aproximadamente R$ 10.000 para que a margem de contribuição cobrisse R$ 4.000 de despesas fixas.
Esse cálculo não representa uma garantia de lucro e depende da estabilidade dos percentuais, da composição das vendas e da correta inclusão dos gastos.
Ação prática: calcule seu ponto de equilíbrio antes de definir metas comerciais. Assim, você terá uma referência para avaliar se o volume de vendas previsto é suficiente.
7. Pesquise a concorrência sem copiar os preços
Conhecer os preços praticados no mercado é importante, mas copiar os concorrentes sem analisar a própria estrutura de custos pode ser perigoso.
Um concorrente pode ter fornecedores mais baratos, maior escala de operação, uma estrutura mais enxuta ou uma estratégia comercial diferente.
Se você simplesmente igualar o preço dele, poderá vender com uma margem insuficiente.
O que analisar nos concorrentes?
-
Faixa de preços praticada.
-
Qualidade e características da oferta.
-
Condições de pagamento.
-
Prazo de entrega.
-
Garantias e suporte.
-
Reputação e avaliações.
-
Público-alvo e posicionamento.
-
Diferenciais que justificam preços maiores ou menores.
Depois dessa análise, avalie como seu negócio pode se posicionar.
Você pode competir por preço, conveniência, especialização, qualidade, rapidez, atendimento ou experiência. A escolha deve fazer sentido para o público e para a capacidade operacional da empresa.
8. Entenda o valor percebido pelo cliente
O cliente não avalia apenas o custo de produção do produto ou o tempo gasto pelo profissional. Ele também considera o benefício que espera receber.
Por exemplo, dois prestadores podem executar um serviço semelhante, mas oferecer níveis diferentes de especialização, acompanhamento, conveniência e segurança.
Isso pode justificar diferenças de preço, desde que os benefícios sejam reais e comunicados com clareza.
Para fortalecer o valor percebido:
-
Explique os resultados e benefícios da sua oferta.
-
Mostre o que está incluído no preço.
-
Apresente exemplos e demonstrações verdadeiras.
-
Organize uma experiência de compra profissional.
-
Cumpra os prazos e as condições prometidas.
-
Demonstre como seu produto ou serviço atende à necessidade do cliente.
Preço competitivo não significa necessariamente preço baixo. Significa oferecer uma combinação coerente de preço, benefício, qualidade e confiança para o público escolhido.
9. Cuidado com os descontos que reduzem sua rentabilidade
Descontos podem ajudar a conquistar clientes, estimular compras em volume ou movimentar determinados produtos. Porém, conceder descontos sem calcular seu impacto pode reduzir significativamente a margem.
Considere um produto vendido por R$ 100, com custo variável de R$ 60.
A margem de contribuição antes de outros gastos é:
Se o preço cair para R$ 80, a margem será:
Nesse exemplo simplificado, um desconto de 20% no preço reduz a margem de contribuição de R$ 40 para R$ 20, ou seja, pela metade.
Para recuperar o mesmo valor total de margem, seria necessário vender o dobro de unidades, supondo que os custos variáveis por unidade permanecessem em R$ 60 e que não houvesse outros efeitos operacionais.
Antes de conceder descontos:
-
Calcule a margem antes e depois da redução.
-
Defina o menor preço sustentável.
-
Avalie se o desconto aumentará o volume de vendas o suficiente.
-
Considere alternativas, como combos ou benefícios adicionais.
-
Estabeleça regras claras para promoções.
10. Revise os preços periodicamente
O preço definido hoje pode deixar de ser adequado amanhã.
Os fornecedores podem aumentar os valores, os custos operacionais podem mudar, as taxas podem ser alteradas e o comportamento dos consumidores pode se transformar.
Por isso, a precificação deve ser tratada como um processo contínuo de gestão.
Revise seus preços quando houver:
-
Mudança significativa nos custos.
-
Alteração de impostos ou taxas.
-
Queda persistente na margem.
-
Mudanças relevantes na concorrência.
-
Novos serviços ou produtos.
-
Alteração no posicionamento da empresa.
-
Mudança na demanda ou na capacidade de atendimento.
A revisão não significa aumentar preços automaticamente. Significa avaliar se o preço continua coerente com os custos, os objetivos financeiros, o mercado e o valor entregue ao cliente.
Ferramenta prática: simulador simplificado de preço
Use esta ferramenta para fazer uma estimativa inicial do preço de venda. Os valores são editáveis e o cálculo considera o custo informado, os percentuais sobre a venda e a margem de contribuição desejada.
Calculadora de preço de venda
Informe os valores por unidade ou por serviço. Use percentuais estimados e revise o resultado conforme a sua atividade.
Preço de venda estimado
R$ 63,38
Impostos estimados
R$ 3,80
Taxas estimadas
R$ 1,90
Margem de contribuição estimada
R$ 12,68
Este cálculo é uma estimativa. O custo informado precisa incluir corretamente os itens previstos no modelo. Verifique despesas fixas, enquadramento tributário, comissões e outros gastos não contemplados.
Copiar resultado
Plano de ação: organize sua precificação em 7 dias
Dia 1
Escolha os produtos ou serviços prioritários.
Comece pelos mais vendidos, pelos mais rentáveis em potencial ou pelos que apresentam dúvidas frequentes de preço.
Dia 2
Levante os custos e as despesas.
Registre os gastos associados à produção, à execução e à venda.
Dia 3
Calcule a margem de contribuição.
Identifique quanto cada venda deixa para cobrir as despesas fixas e formar resultado.
Dia 4
Analise a concorrência e o valor percebido.
Compare ofertas semelhantes e identifique seus diferenciais.
Dia 5
Simule cenários.
Compare preços, descontos, volumes de venda e margens possíveis.
Dia 6
Defina seus critérios comerciais.
Estabeleça regras de desconto, condições de pagamento e critérios de revisão dos preços.
Dia 7
Registre e acompanhe os resultados.
Monitore vendas, margem de contribuição, despesas e retorno das mudanças realizadas.
Perguntas frequentes sobre precificação
Como calcular o preço de venda de um produto?
Levante os custos variáveis, identifique os percentuais que incidem sobre a venda, considere a margem de contribuição desejada e avalie como as despesas fixas serão cobertas. A fórmula utilizada precisa corresponder à estrutura real do negócio.
Como saber se estou cobrando barato demais?
Sinais de alerta incluem margem insuficiente, falta de dinheiro para cobrir despesas, necessidade frequente de vender em grande volume para pagar as contas e incapacidade de financiar a operação. Compare os resultados calculados com os custos reais e com o posicionamento de mercado.
Qual é a margem de lucro ideal para uma pequena empresa?
Não existe uma margem universal. Ela varia conforme o setor, o modelo de negócio, os custos, os riscos, o volume de vendas e os objetivos da empresa. O ideal é calcular a margem necessária para cobrir as despesas, remunerar o investimento e sustentar a operação.
Como precificar um serviço profissional?
Calcule os gastos mensais, estime as horas efetivamente faturáveis, identifique os custos específicos de cada serviço e considere impostos, taxas e margem desejada. Também avalie o nível de especialização, a complexidade da entrega e o valor percebido pelo cliente.
Posso cobrar o mesmo preço que meus concorrentes?
Pode ser uma referência, mas não deve ser o único critério. O preço precisa ser sustentável para sua empresa e coerente com o público, os custos, os diferenciais e a estratégia comercial.
Devo aumentar os preços quando meus custos aumentarem?
O aumento dos custos é um motivo para revisar os preços, mas a decisão deve considerar a magnitude da mudança, as margens atuais, o mercado e o valor entregue. Em alguns casos, também pode ser necessário negociar com fornecedores ou melhorar processos.
Preço certo é resultado de método, não de adivinhação
A precificação é uma das decisões mais importantes para a sustentabilidade de um pequeno negócio. Ela influencia o caixa, a capacidade de pagar despesas, a competitividade e o resultado financeiro.
O empreendedor que conhece seus custos, calcula suas margens, compreende seus clientes e acompanha os indicadores tem melhores condições de tomar decisões conscientes.
Não defina seu preço apenas pelo que o concorrente cobra ou pelo que você acredita que o cliente pode pagar. Utilize dados, faça simulações e revise os resultados.
Precificar corretamente é transformar o trabalho realizado em uma operação financeiramente sustentável.
Quer aprender a precificar produtos e serviços com segurança?
Curso Precificação na Prática
Aprenda a calcular custos, formar preços de venda, analisar margens e tomar decisões comerciais com mais clareza.
A Escola de Negócios Osasco desenvolve conteúdos, ferramentas e capacitações para MEIs e pequenos empreendedores que desejam organizar a gestão e melhorar seus resultados.
Prof. José Passos — Consultor e Professor de Empreendedorismo
Escola de Negócios Osasco — Educação Empreendedora que Transforma.
WhatsApp: (11) 97235-1057
Quero melhorar minha precificação
Empreendedorismo com Pé no Chão.